


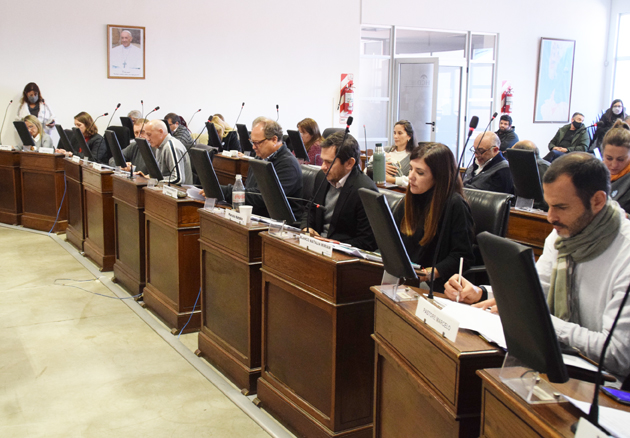
Desde el interbloque Juntos-Juntos UCR describen la aprobación de esta ordenanza como algo “trascendental”, luego de que en la última sesión lograran sumar 14 votos a favor para aprobar el expediente que obliga a las Sociedades Anónimas con Participación Estatal Mayoritaria (SAPEM) a presentar su rendición de cuentas del ejercicio anual.
Las SAPEM son sociedades donde el Ejecutivo municipal es socio, fundador y controlante, a través de las cuales se prestan servicios de interés público y para lo cual se destinan fondos públicos.
En ese marco, en el texto de la ordenanza que reunió 9 votos de la oposición y que además sumó el voto de Micaela Morán, Marcelo Torres y los tres votos del Frente de Todos-PJ, desde Juntos expresaron que “se requiere adoptar medidas de transparencia que permitan un debido control ciudadano sobre su gestión”, y agregaron que “debido a la legislación vigente dichas sociedades deben rendir cuentas ante el Honorable Tribunal de Cuentas y son controladas por la Dirección Provincial de Personas Jurídicas pero están ajenas a la toma de conocimiento de sus actos por parte del pleno del Honorable Concejo Deliberante”.
En ese contexto, la ordenanza -que no contó con el acompañamiento del oficialismo- establece “la obligación de todas las sociedades anónimas con participación estatal mayoritaria en la cual el Estado Municipal de Zárate sea socia de rendir cuentas de su gestión anual ante este Honorable Concejo Deliberante” y agrega que “cada Presidente del Directorio de las Sociedades Anónimas con Participación Estatal Mayoritaria, a través del Intendente Municipal, presentará al Concejo Deliberante al 31 de Marzo de cada año, la Rendición de Cuentas de la percepción e inversión de los fondos comunales correspondientes al ejercicio anual previo cerrado”.
En ese proceso, el Concejo Deliberante analizará los estados y emitirá un pronunciamiento sobre la Rendición de Cuentas dentro de los sesenta días corridos y, en caso de vencerse ese plazo sin haberse expedido al respecto, las mismas quedarán aprobadas.
En el marco de la rendición de cuentas, las autoridades también deberán acreditar la documentación con memoria del directorio de la sociedad; el estado de situación patrimonial; el estado de resultados; el estado de flujo de efectivo; la planilla analítica de cheques vencidos; la copia autenticada de cierre del libro diario rubricado; asientos manuales rubricados; el acta de arqueo de caja al cierre del ejercicio; certificaciones de saldos bancarios de todas las cuentas corrientes al cierre del ejercicio; el informe de causas judiciales; el inventario al cierre del ejercicio y la plantilla de personal.